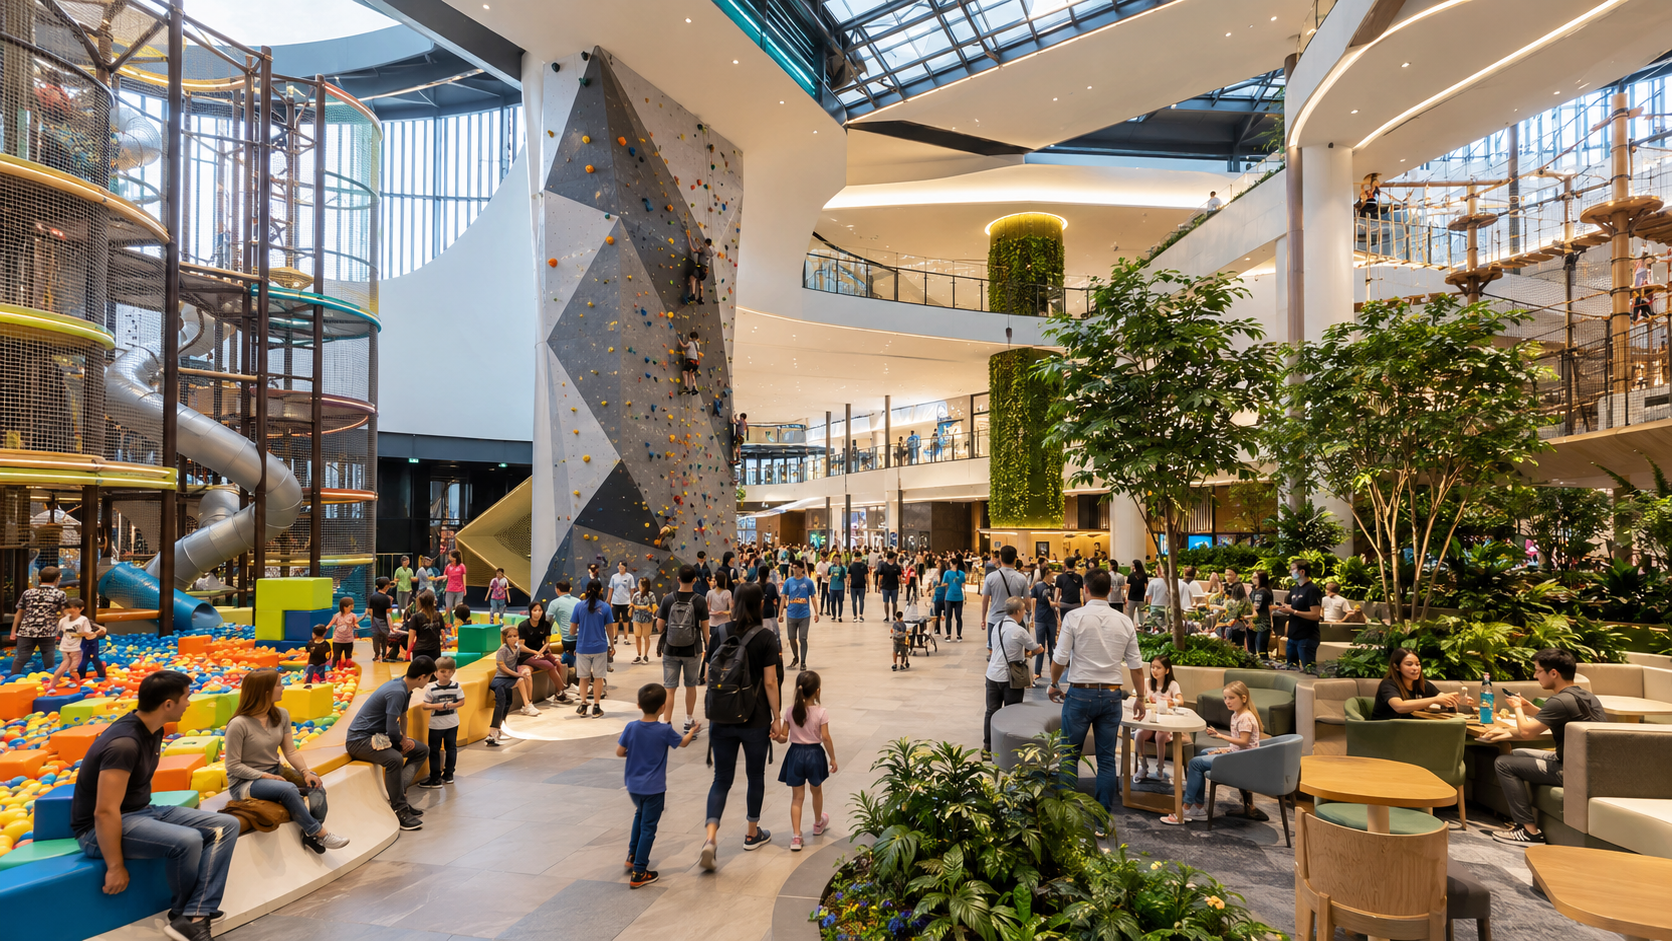
Репозиционирование торгового центра через развлечения — это не замена одного арендатора другим, а смена функции целого этажа: вместо галереи магазинов появляется досуговое пространство, куда едут со всего города. Модель отвечает на два процесса сразу — отток розничного трафика в онлайн и рост спроса на офлайн-впечатления. Ниже — цифры, зонирование под аудиторию от 0 до 50 лет, экономика и последовательность работ.
Почему модель «этажи магазинов» перестала работать
Классическая схема, где каждый этаж занят рядами розницы, теряет и трафик, и арендаторов. Посещаемость торговых центров России в 2025 году сократилась на 3%, годом ранее — на 2%. В первом квартале 2026-го падение продолжилось: минус 2% год к году, а к уровню 2019 года разрыв достиг 25%. Четверть аудитории просто не вернулась.
Арендаторы реагируют предсказуемо. За 2025 год розничное присутствие сократили или свернули 27–29 брендов одежды и обуви, около 70% оставшихся арендаторов запрашивали скидки, а треть — дисконт в 20–50% от ставки. Вакантность в торговых объектах Москвы к концу 2025 года достигла 9,7%, прибавив 2,4 процентного пункта за год, и в 2026-м ожидается рост минимум до 10,5%.
Причина структурная, а не циклическая. Покупка вещей ушла в онлайн и не вернётся: маркетплейс закрывает задачу «купить» быстрее и дешевле. У офлайн-площадки остаётся то, что нельзя доставить курьером, — опыт, эмоция, совместное время. На этом и строится репозиционирование.
Развлечения — единственная категория, которая растёт
Пока розница теряет посетителей, досуговые зоны их набирают. В январе–апреле 2026 года трафик развлекательных пространств в торговых центрах вырос на 3% год к году — единственная значимая категория с положительной динамикой. Магазины за тот же период потеряли 3–6% визитов, общепит — 1%.
Собственники перераспределяют площади вслед за спросом. Доля арендаторов сегмента развлечений в московских ТЦ за 2025 год выросла на 6 процентных пунктов, до 12%, тогда как fashion потерял 5 пунктов и опустился до 23%. В крупных ТРЦ на развлекательные и досуговые форматы пришлось 30,3% всего сданного за год метража — больше, чем на любой другой профиль. В отдельных объектах досуговые концепции уже занимают от 25–30% до половины помещений.
Динамика ускоряется. Прогнозы отрасли расходятся в деталях, но не в направлении.
|
Показатель |
2021 |
2025 |
Прогноз |
|
Доля развлечений в структуре арендаторов (Москва) |
~6% |
12% |
до 30% к 2030 |
|
Доля детского досуга внутри сегмента развлечений |
21% |
31% |
рост продолжится |
|
Развлечения в структуре ТЦ, верхняя оценка |
— |
до 50% в отдельных объектах |
60–70% в горизонте 5 лет |
К 2030 году структура арендаторов типового ТРЦ будет выглядеть принципиально иначе: традиционные торговые якоря — не более 36%, развлечения — около 30%, общепит — до 20%, сервисы — порядка 10%. Торговля остаётся, но перестаёт быть единственной причиной визита.
Что такое развлекательный кластер и чем он отличается от набора арендаторов
Развлекательный кластер — это этаж, спроектированный как единый пользовательский сценарий, а не как сумма отдельно сданных помещений. Разница принципиальная. Батутная арена в одном крыле, детская комната в другом и кинотеатр этажом выше — это набор арендаторов: каждый борется за своего посетителя в одиночку. Кластер работает иначе: зоны связаны маршрутом, визуальной концепцией и общими сервисами, посетитель переходит из одной активности в другую, а время визита растёт с одного-двух часов до половины дня.
Экономическое обоснование прямое: сильный якорный арендатор увеличивает трафик объекта в среднем на 15%, а кластер — это, по сути, составной якорь, собранный из форматов, которые невозможно перенести в онлайн. Именно поэтому досуговые операторы наращивают посещаемость на падающем рынке: их услугу нельзя заказать с доставкой.
Иоанна Путятина
Руководитель студии Art People KIDS
Кластер начинается не с выбора аттракционов, а с проектирования дня посетителя. Сначала отвечаем на вопрос, что семья будет делать здесь четыре часа подряд и почему вернётся через две недели, — и только потом подбираем оборудование и операторов под этот сценарий.
Аудитория от 0 до 50: как один этаж закрывает все возрастные группы
Этаж становится точкой притяжения городского масштаба только тогда, когда причина приехать есть у каждого члена семьи — от младенца до родителей. Проектировать кластер удобно через возрастные контуры: у каждого свой формат, своя длительность визита и свой чек.
|
Возраст |
Форматы |
Роль в кластере |
|
0–6 лет |
мягкие игровые зоны, сенсорные комнаты, семейные кафе с детской зоной |
приводит родителей, задаёт частоту визитов |
|
7–12 лет |
активити-парки, лабиринты, скалодромы, edutainment-студии, дни рождения |
ядро трафика выходного дня |
|
13–17 лет |
VR-арены, киберспорт, квесты, батутные зоны |
будний вечерний трафик, соцсети |
|
18–35 лет |
фуд-холл, кинотеатр, квизы, мастер-классы |
вечерний и парный трафик |
|
35–50 лет |
термальные комплексы, фитнес, гастрономия, лектории |
высокий чек, лояльность, будни |
Детское ядро (0–12) — генератор семейных визитов
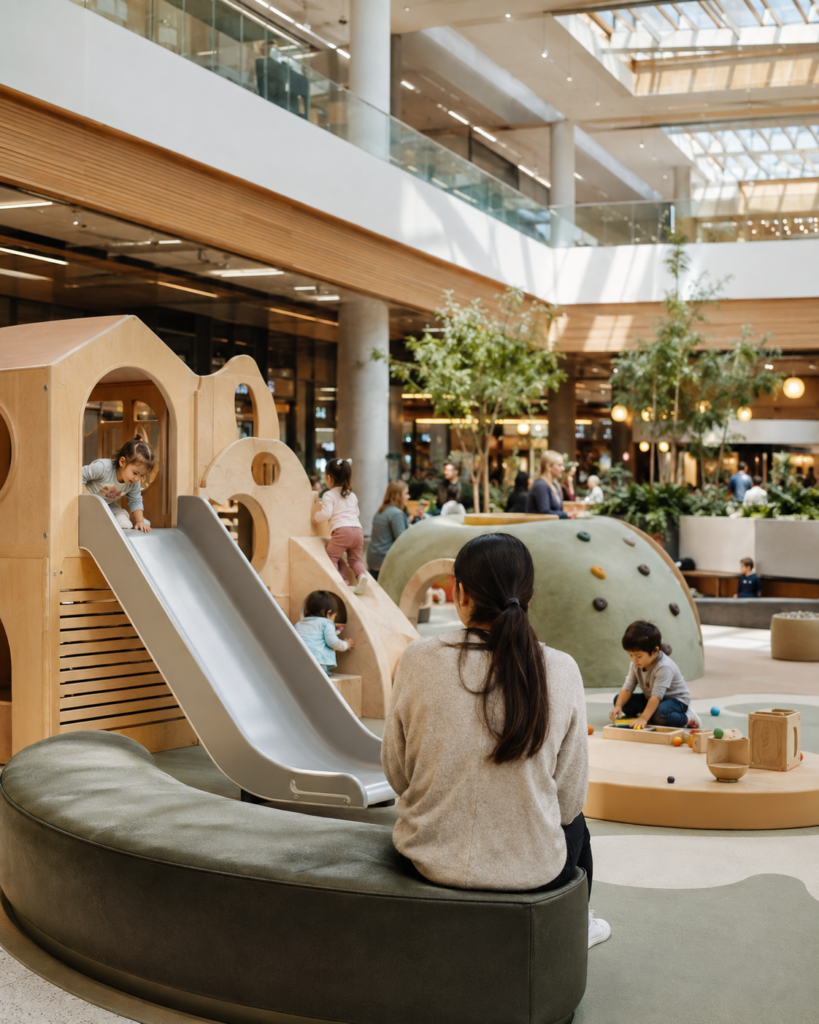
Внутри развлекательного сегмента произошла заметная переориентация: доля детских развлекательных центров выросла с 21% площадей сегмента в 2021 году до 31% в 2025-м, а детские игровые зоны занимают 27% всех развлекательных пространств ТРЦ. Крупнейшие управляющие компании закладывают этот рост в стратегию: одна из федеральных сетей ТЦ довела детские центры до 7% галерейных площадей и планирует 11% к 2027 году.
Масштаб форматов тоже изменился. Игровая комната на 100 метров уступила место паркам на тысячи квадратов: в Москве открылся активити-парк площадью 3 000 м², в Петербурге анонсирован детский центр на 4 700 м². Логика проста: ребёнок — самый честный драйвер визита. Родители могут отложить поход за одеждой, но не отменят день рождения.
Иоанна Путятина
Руководитель студии Art People KIDS
Детская зона в кластере выполняет ту же функцию, что раньше выполнял продуктовый гипермаркет: она создаёт регулярность. Семья с ребёнком возвращается каждые выходные, и вокруг этой привычки выстраивается экономика всего этажа — от фуд-холла до форматов для взрослых.
Подростки и взрослые — форматы, которых нет в онлайне
Верхние возрастные контуры кластера строятся на том же принципе незаменимости офлайна. VR-арена, киберспортивная площадка, термальный комплекс, гастрономический кластер — всё это невозможно потребить дистанционно. Подростковые форматы дают вечерний трафик будних дней и бесплатный охват в соцсетях. Взрослые — самый высокий средний чек и наименьшую чувствительность к сезонности: термы и фитнес работают ровно круглый год.
Экономика кластера: ставки, трафик, инвестиции
Главное изменение последних двух лет: развлечения перестали быть «дешёвым» арендатором. Ставки крупноформатных досуговых операторов — современных фуд-холлов, детских игровых центров, кинотеатров — практически сравнялись со ставками ритейлеров сопоставимого масштаба. Прежний аргумент против реконцепции — «развлечения не платят» — устарел.
Инвестиционный поток это подтверждает. Вложения в развлекательные комплексы в 2025 году превысили 115 млрд рублей, на 2026-й прогнозируется рост на 34,9% — до 155 млрд, причём основная часть средств направляется именно в форматы внутри действующих торговых центров и кластеров, а не в отдельно стоящие парки. Инвестору выгоднее зайти в готовую коробку с парковкой и коммуникациями, собственнику — получить якорь, добавляющий в среднем 15% трафика.
Ориентиры по возврату вложений такие: детский развлекательный центр базового формата окупается в среднем за 3–4 года при рентабельности до 35%, премиальные форматы с семейными ресторанами и событийной программой возвращают инвестиции примерно вдвое быстрее. Срок для конкретного объекта зависит от масштаба — от игровой зоны на 500 м² до кластера на 10 000 м² и более — региона и выбранной схемы: единый оператор либо пул арендаторов.
Отдельная статья экономики — время пребывания. Визит «по списку покупок» занимает около 40 минут; кластер удерживает семью 2–4 часа, а связка «ресторан + игровая зона» — до 3–4 часов. Каждый дополнительный час на этаже конвертируется в выручку общепита, импульсные покупки и оборот соседних арендаторов. Именно поэтому досуговый этаж считают не затратной зоной, а активом, поднимающим стоимость всего объекта.
Этапы репозиционирования этажа: от аудита до запуска
Последовательность работ при реконцепции этажа выглядит так:
- Аудит объекта. Замер текущего трафика по зонам, анализ вакантности, состояния инженерии и несущей способности перекрытий — нагрузки от батутных арен и термальных зон отличаются от нагрузок розницы.
- Анализ конкурентного окружения и аудитории. Какие досуговые форматы уже есть в радиусе 30–40 минут, какие возрастные контуры не закрыты в городе.
- Концепция кластера. Единый сценарий этажа: маршрут посетителя, возрастное зонирование, визуальный код, точки синергии между зонами.
- Финансовая модель. Выбор схемы — единый оператор, пул независимых арендаторов или смешанная модель; расчёт ставок, CAPEX и графика запуска.
- Подбор операторов и оборудования. Под сценарий, а не наоборот. Здесь же — требования безопасности для детских зон.
- Поэтапный запуск. Сначала якорное ядро (обычно детский центр и фуд-зона), затем достройка контуров. Этаж начинает генерировать трафик до полного открытия.
Смена лидера арендаторского спроса с fashion на развлечения уже признана ключевым трендом рынка, поэтому конкуренция за сильных досуговых операторов растёт — затягивание этапа 5 стало типичной причиной сдвига сроков.
Риски: когда развлекательный этаж не спасает ТЦ
Развлечения — не гарантия, а инструмент, и он отказывает при трёх типовых ошибках. Об этом стоит сказать честно.
Первая — переоценка сегмента. Сами развлекательные центры проходили спад: в 2025 году их посещаемость снижалась на 5%, рост возобновился только в 2026-м. Рынок конкурентен, и слабый оператор в плохой концепции падает вместе с рынком.
Вторая — рост трафика без роста экономики. Посетитель кластера не обязан заходить в магазины: если этаж не связан с остальным объектом маршрутами, навигацией и кросс-акциями, торговая галерея не почувствует эффекта. Кластер должен проектироваться как насос для всего здания, а не как изолированный аквариум.
Третья — статичный контент. Досуговый формат живёт обновлением: та же игровая зона без ротации активностей выгорает у аудитории за один-два сезона. В бюджет проекта закладывается не только запуск, но и регулярная реновация контента. Иначе через два года этаж снова окажется в списке проблемных.
Частые вопросы
Сколько площади ТЦ разумно отдавать под развлечения?
Рабочий диапазон сегодня — 25–30% арендопригодных площадей, в отдельных объектах доля доходит до 50%. Прогноз на пятилетний горизонт — до 60–70%, но конкретная цифра зависит от конкурентного окружения и формата объекта: районному ТЦ достаточно детского ядра, региональному нужен полный кластер 0–50.
Правда ли, что развлекательные арендаторы платят меньше ритейла?
Уже нет. Для крупноформатных операторов — фуд-холлов, детских центров, кинотеатров — ставки практически сравнялись с розничными при сопоставимом масштабе. Дисконт сохраняется у малых нишевых форматов, но его компенсирует генерируемый трафик.
С какой зоны начинать реконцепцию этажа?
С детского ядра. Детский досуг — самый быстрорастущий контур сегмента (с 21% до 31% площадей за четыре года), он не переносится в онлайн и задаёт регулярность визитов, на которую затем наращиваются подростковые и взрослые форматы.